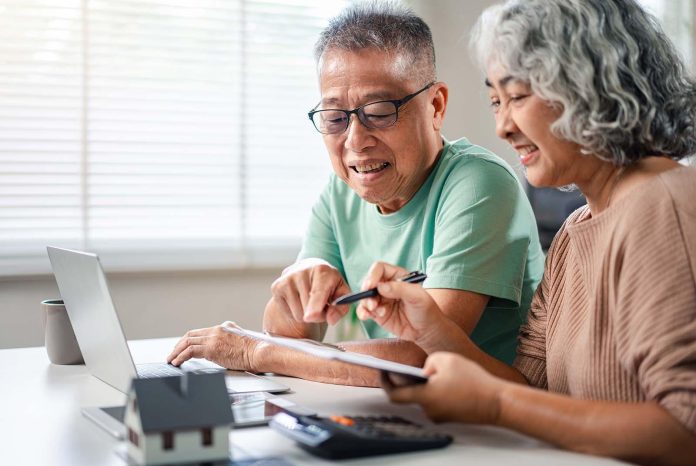
Menyiapkan dana pensiun menjadi salah satu bagian penting dalam perencanaan keuangan jangka panjang. Masa pensiun merupakan fase ketika seseorang tidak lagi memperoleh penghasilan rutin seperti saat masih aktif bekerja. Karena itu, persiapan dana pensiun sebaiknya dilakukan sejak dini agar kebutuhan hidup di masa depan tetap dapat terpenuhi.
Dana pensiun bukan hanya diperlukan untuk memenuhi kebutuhan sehari-hari setelah berhenti bekerja. Dana tersebut juga dapat digunakan untuk membiayai kebutuhan kesehatan, tempat tinggal, aktivitas sehari-hari hingga berbagai kebutuhan tidak terduga.
Semakin awal seseorang mulai menyiapkan dana pensiun, semakin panjang pula waktu yang tersedia untuk membangun dana tersebut. Kebiasaan menyisihkan sebagian penghasilan secara rutin dapat menjadi langkah awal untuk mempersiapkan kondisi finansial pada masa mendatang.
Menentukan target dana pensiun
Langkah pertama yang dapat dilakukan adalah menentukan target dana pensiun. Perhitungan dapat dimulai dengan memperkirakan kebutuhan bulanan setelah memasuki masa pensiun.
Kebutuhan tersebut antara lain biaya makanan, tempat tinggal, transportasi, kesehatan, tagihan rutin serta kebutuhan lain yang kemungkinan tetap ada setelah tidak lagi bekerja.
Selain menghitung kebutuhan saat ini, penting pula memperhitungkan perubahan harga barang dan jasa pada masa mendatang. Dengan demikian, target dana pensiun tidak hanya berdasarkan kebutuhan sekarang, tetapi juga mempertimbangkan kondisi ekonomi dalam jangka panjang.
Mulai menyisihkan penghasilan secara rutin
Setelah menentukan target, langkah berikutnya adalah mulai menyisihkan sebagian penghasilan untuk dana pensiun. Besarnya dana yang disisihkan dapat disesuaikan dengan kemampuan dan kondisi keuangan masing-masing.
Konsistensi menjadi hal penting dalam membangun dana pensiun. Menyisihkan dana secara rutin setiap bulan dapat membantu membentuk kebiasaan keuangan sekaligus mengurangi risiko dana pensiun tidak dipersiapkan karena kebutuhan lain.
Agar lebih mudah dilakukan, dana untuk pensiun dapat dipisahkan dari rekening yang digunakan untuk kebutuhan sehari-hari.
Mengelola utang sebelum memasuki masa pensiun
Persiapan pensiun juga perlu dibarengi dengan pengelolaan utang. Utang yang masih harus dibayarkan ketika memasuki masa pensiun dapat memberikan tekanan terhadap kondisi keuangan.
Karena itu, perencanaan keuangan perlu mempertimbangkan penyelesaian utang secara bertahap. Dengan beban utang yang lebih terkendali, dana yang tersedia setelah pensiun dapat lebih banyak digunakan untuk memenuhi kebutuhan hidup.
Menyiapkan dana darurat
Selain dana pensiun, dana darurat juga perlu dipersiapkan. Dana darurat berfungsi sebagai cadangan ketika muncul kebutuhan mendesak atau pengeluaran yang tidak direncanakan.
Memisahkan dana darurat dengan dana pensiun dapat membantu menjaga tabungan pensiun agar tidak mudah digunakan untuk kebutuhan jangka pendek.
Mempertimbangkan instrumen investasi
Dalam mempersiapkan dana pensiun, sebagian masyarakat juga memilih menggunakan instrumen investasi untuk tujuan jangka panjang. Namun, setiap instrumen memiliki karakteristik, risiko dan potensi hasil yang berbeda.
Pemilihan instrumen sebaiknya disesuaikan dengan tujuan keuangan, jangka waktu, kemampuan menanggung risiko serta kondisi finansial masing-masing. Jangan sampai mengejar keuntungan yang tinggi justru membuat rencana keuangan menghadapi risiko yang tidak sesuai kemampuan.
Evaluasi rencana secara berkala
Perencanaan dana pensiun tidak harus dibuat sekali lalu dibiarkan. Kondisi penghasilan, pengeluaran, kebutuhan keluarga dan tujuan keuangan dapat berubah seiring waktu.
Karena itu, rencana dana pensiun perlu dievaluasi secara berkala. Jika penghasilan meningkat, misalnya, sebagian tambahan penghasilan dapat dipertimbangkan untuk meningkatkan alokasi dana pensiun.
Begitu pula ketika terjadi perubahan kebutuhan atau kondisi keuangan. Penyesuaian secara berkala dapat membantu memastikan persiapan dana pensiun tetap berjalan sesuai tujuan.
Pada akhirnya, menyiapkan dana pensiun merupakan proses jangka panjang yang membutuhkan perencanaan dan konsistensi. Memulai dari nominal yang sesuai kemampuan dan dilakukan secara rutin dapat menjadi langkah awal untuk membangun kesiapan finansial menghadapi masa pensiun.
Dengan persiapan yang dilakukan lebih awal, seseorang memiliki lebih banyak waktu untuk menyesuaikan strategi keuangan sekaligus mengantisipasi berbagai kebutuhan yang mungkin muncul pada masa mendatang.
Tingkatkan exposure dan reputasi brand/perusahaan lewat publikasi media nasional
Cek Artikel dan Berita Lainnya di Google News